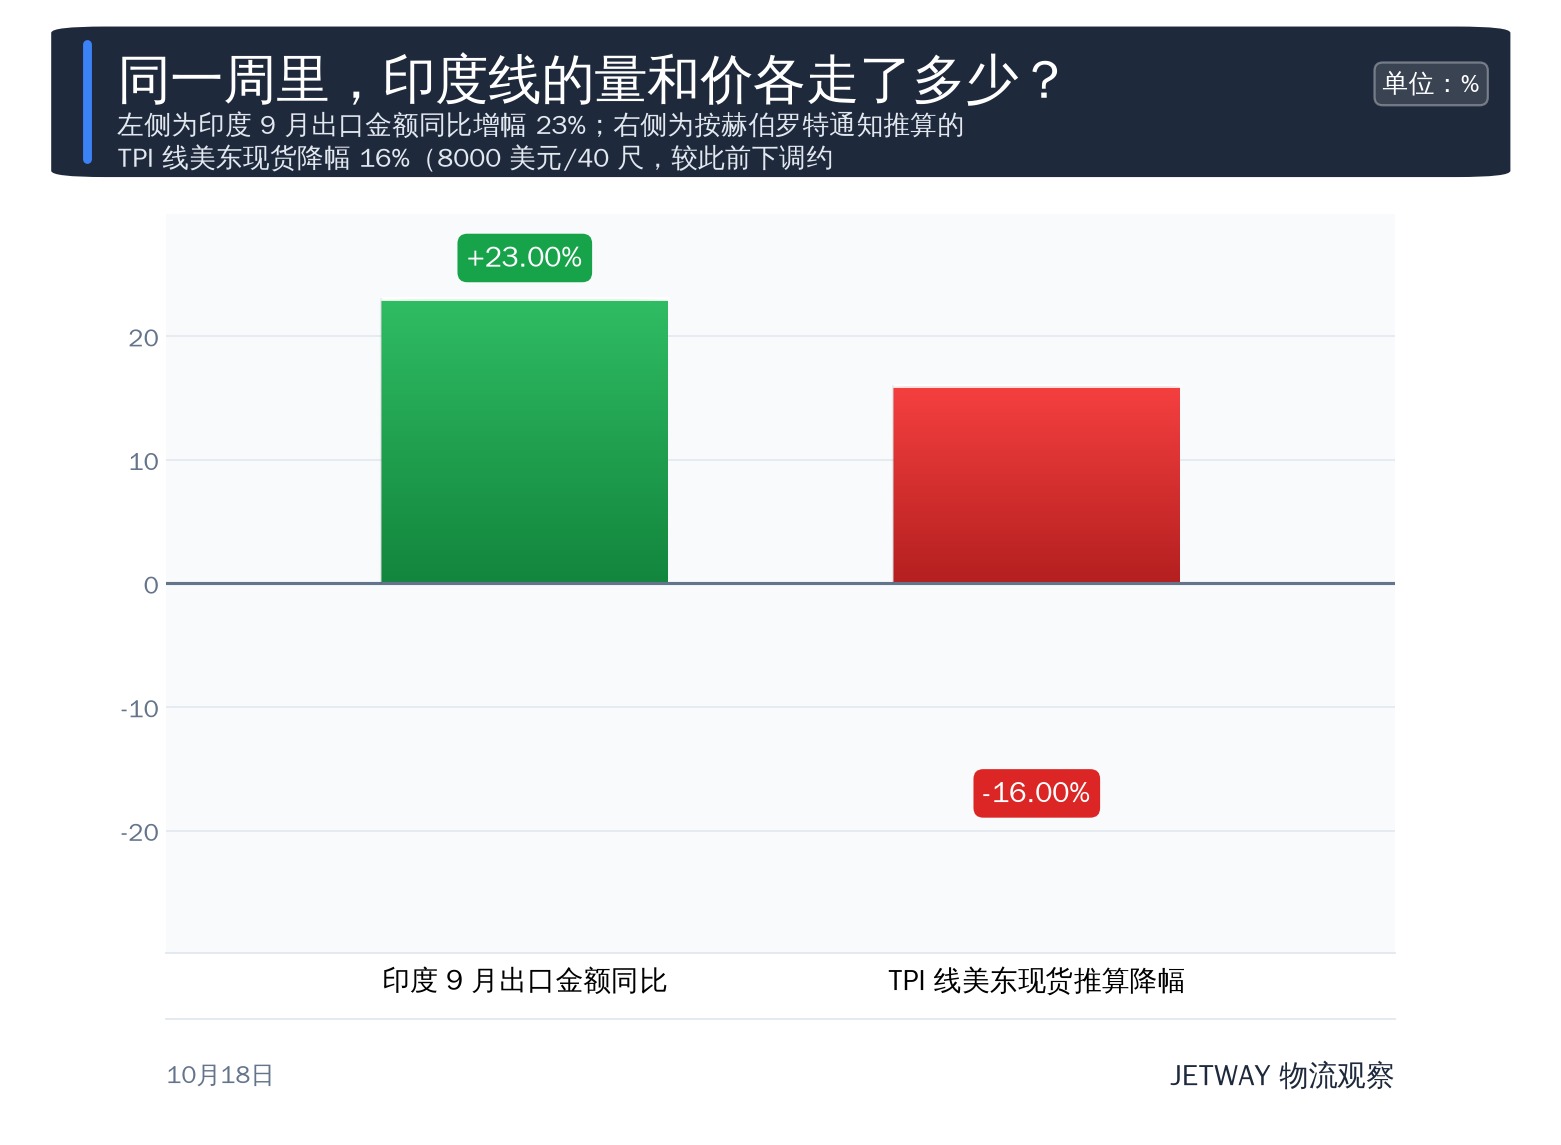
印度线这个拐点来得比往年早。货那头还在往上:印度 9 月出口金额同比涨 23%,JNPA(那瓦舍瓦)9 月做了 835000 TEU,去年同期是 649000 TEU。价这头先动了——赫伯罗特 2026-10-15 通知货代,跑 TPI 线的那艘 8000 TEU 的 Tucapel(2026-10-24 从 JNPA 开出,去美东)现货改到 8000 美元/40 尺,一次降了约 1500 美元,降幅 16%。麻烦就麻烦在时点:你手上 9 月锁的印度线舱位,多半还挂在老价上。
🌏 航线深挖 · 2026-10-18
一分钟速览
印度 9 月出口同比涨 23%、JNPA 单月 835000 TEU 创新高;同一周赫伯罗特把印度客户的退舱费从 300 美元/箱降到 100 美元/箱,TPI 线美东现货改到 8000 美元/40 尺
❶300 美元降到 100 美元,降的是两笔
赫伯罗特这一次动的是两笔钱。一笔是退舱费,从 300 美元/箱降到 100 美元/箱,300 这个数是 7 月底才抬上去的;另一笔是滚舱费,订舱在原船开船前 10 天内被滚走时收 300 美元/箱,这次一并降到 100 美元/箱(The Loadstar 2026-10-16 引述业内消息)。别看只差 200 美元,它说的是船司自己也不确定舱位还紧不紧。
舱位不紧,罚款就收不上来。
对你意味着什么
影响面落在三处。一是报价:Tucapel 这一档一次降 1500 美元/40 尺,降幅 16%,而你手上 9 月锁的是涨到 9500 美元前后的价,10 月下旬签的美东长约锚在哪一档,写清楚比谈折扣有用。二是附加费:退舱费与滚舱费双双从 300 美元/箱降到 100 美元/箱,9 月为保舱位多付的那一档,现在回到能谈的位置。三是判断依据:如果 11 月第一周 JNPA 的月度量还守得住 80 万 TEU,这只是旺季退潮,不是需求转弱;如果跌到去年同期 649000 TEU 附近,印度线腾出来的运力就会往别的航线溢,东南亚、中东线的报价要跟着往下看一档。
❷为什么货量涨,价却掉
印度 9 月出口金额同比涨 23%,JNPA 单月 835000 TEU 是历史高位,两条线都朝上。掉的是订舱节奏:西行订舱近几天在往下走,业内的判断是未来几周印度到欧洲、到美国的海运费可能砍掉一半(The Loadstar 2026-10-16)。
另一面是官方口径。印度出口组织联合会(FIO)主席 SC Ralhan 对 9 月的评价是:出口在不确定的贸易环境里做出了增长,这是竞争力的体现。
两个数不矛盾,差的是时间:货还在装,舱已经不好卖了。
❸报价别赌一个数,三档分开写
做印度线的同行,接下来两周报价可以把三档分开摆:现货按赫伯罗特最新通知的 8000 美元/40 尺(美东,Tucapel 2026-10-24 航次);附加费按退舱 100 美元/箱、滚舱 100 美元/箱这一档;长约按你 9 月签的那份不动。三档分开报,客户自己选,比一口价省事,你也不用替客户猜方向。
还有一条能拿来用:印度航运总局(DGS)2026-03 就公开警告过船司,不得做掠夺性或机会主义定价。这句话当时没人当回事,现在是你跟船司谈退舱费时唯一能摆在桌面上的东西。
“
按我们看印度线这几年的规律,旺季末端总是价先掉、货后掉——船司控舱靠的是附加费,附加费一松,说明它自己也不信舱位还紧。真要动长约,别盯着运价函,看退舱费。按业内一般做法,先把附加费那一行谈下来,再谈海运费,两件事分开做,第二轮再涨的时候你不会被一次性带上去。船期与舱位仍以船司通告为准,别自己估。
往后看
两个观察点。第一,看 JNPA 10 月箱量:9 月 835000 TEU 是历史高位,如果 10 月回落到 700000 TEU 以下,说明旺季确实收尾,印度西行的运力会外溢到东南亚、中东这两条相邻航线。第二,看退舱费的扩散:赫伯罗特已经从 300 美元/箱降到 100 美元/箱,如果 11 月中旬之前有两家以上船司跟着降,这一轮涨价周期就正式结束;如果只有一家动,多半是单条航线的舱位松了,不是整条贸易变了。
实用结论
舱位不紧,罚款就收不上来。
退舱费和滚舱费一起从 300 美元掉到 100 美元,这不是促销,是船司自己对舱位的判断改了。做印度线的同行拿这句话去谈附加费,比扯运价趋势管用。
#国际航运# #航线实况# #货代# #海运#
JETWAY
国际物流 · 天津港

jetway
请到「后台-用户-个人资料」中填写个人说明。