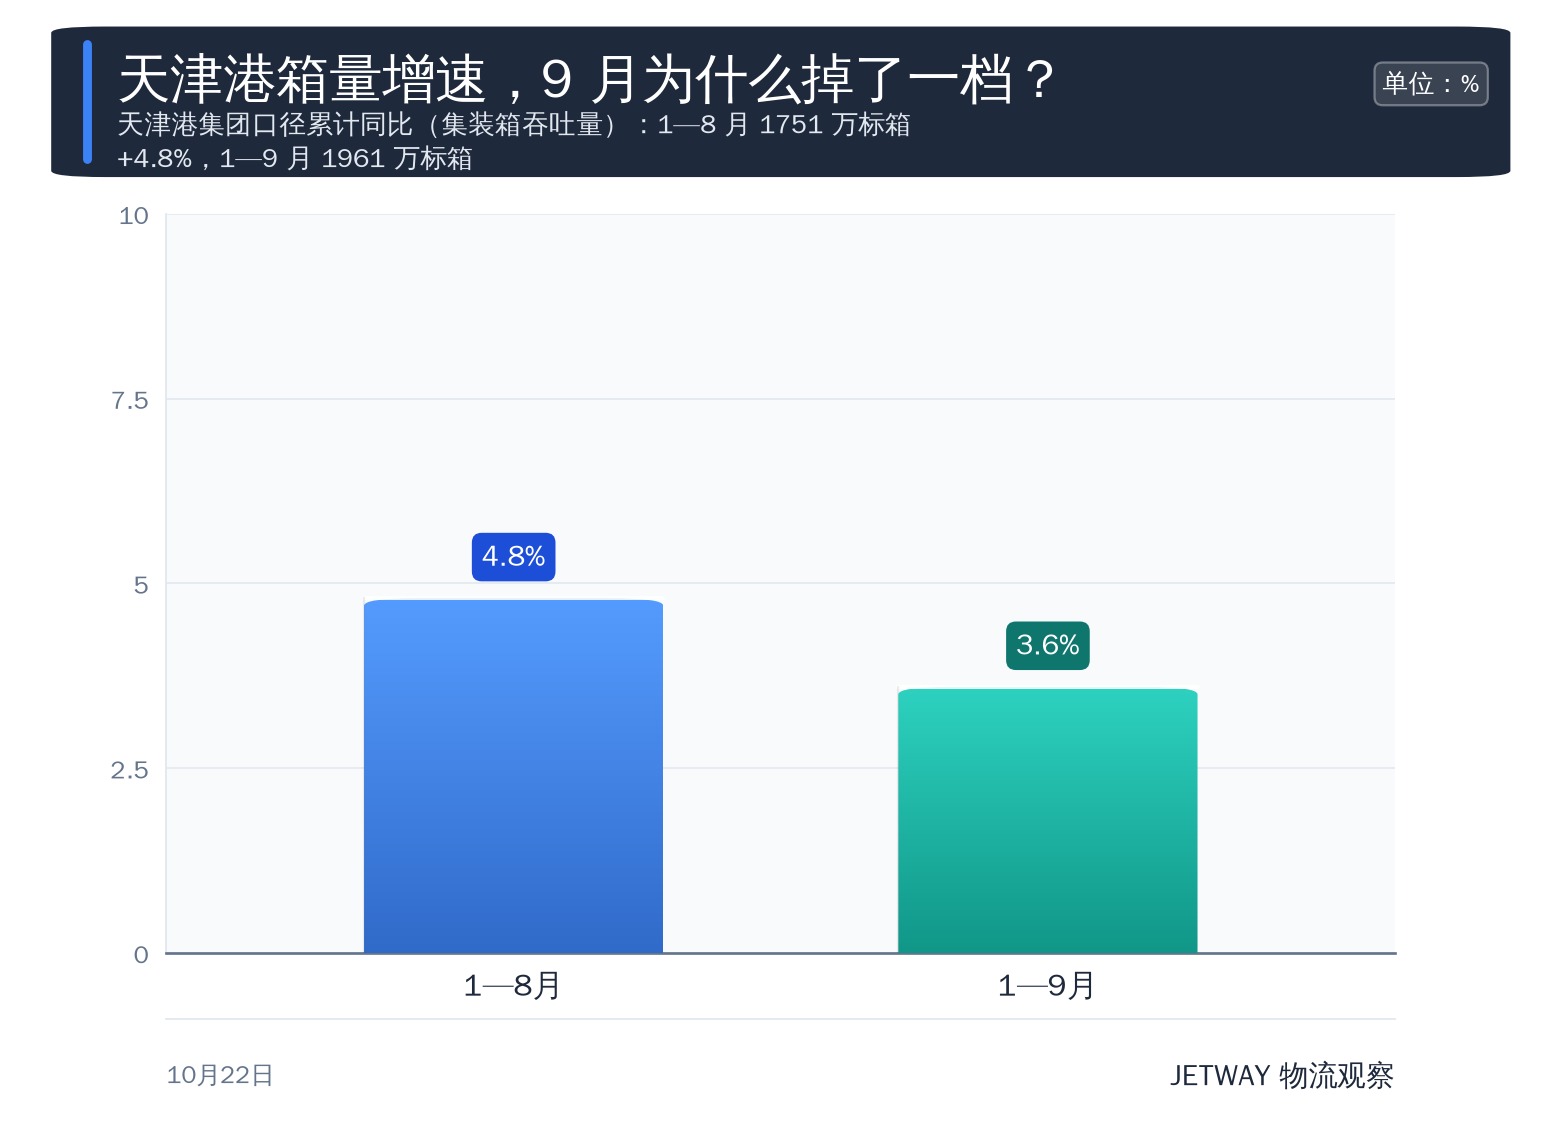
季度的账,看总数挺稳:货物吞吐量 3.9 亿吨,同比 +1.3%;集装箱 1961 万标箱,同比 +3.6%。这两个数是天津港集团口径,出自经济日报 2026-10-20 的报道。真正的信号其实在另一组数里:同样是集团口径,1—8 月集装箱 1751 万标箱、同比 +4.8%。累计增速从 +4.8% 掉到 +3.6%,能造成这件事的只有 9 月一个月。两期相减,9 月单月约 210 万标箱,去年同期约 222 万,同比大约 -5%。差的这 12 万箱不是小数点,是方向——你四季度往北方口岸排的舱位、订的拖车、谈的堆存,都该按这个方向再过一遍。
⚓ 天津港情报 · 2026-10-22
3.9 亿吨 +1.3%,1961 万标箱 +3.6%——这是前三季度。1—8 月是 3.46 亿吨 +1.5%、1751 万标箱 +4.8%。两组累计口径相减,9 月单月箱量约 210 万,去年同期约 222 万,同比约 -5%
核心指标
1.3%3.9亿箱量579列1751
1两组累计数字中间,夹着一个
4.8% 和 3.6% 都是同比,基数都是 2025 年同期,所以能直接倒推。1961 减 1751,是今年 9 月单月的 210 万标箱;1961 除以 1.036 得到去年同期前三季度约 1893 万,1751 除以 1.048 得到去年同期前 8 个月约 1671 万,差出 222 万。210 对 222,单月同比大约 -5.4%。口径说清楚:两个累计数都精确到万标箱,倒推会有 1 个百分点以内的误差。
9 月单月的数官方没有单独公布,它是两期累计数相减的结果,不是天津港集团自己的表述。把它写出来,是因为累计增速从 +4.8% 回落到 +3.6% 这件事,只可能由 9 月造成。两组数同一口径。
对你的含义很直接:四季度排舱别照着 +3.6% 的惯性往上加。码头的作业资源是按箱子配的,不是按吨位配的——箱量掉头,四季度空出来的泊位、拖车和堆场会比三季度多。你要谈进场窗口和堆存期,手上的牌比 9 月那会儿好。
2结构变了:箱子在扛,吨位在拖
箱量增速 3.6%,货量增速 1.3%,前者是后者的 2.8 倍。这个倍数本身就是信息:天津港这两年的增量主要来自适箱货,不是散货。铁矿、煤炭这些按吨算的货,撑的是规模,不是增速。
往前推一个月也一样:1—8 月箱量 +4.8%、货量 +1.5%,倍数是 3.2 倍。倍数在收窄,说明箱子这一侧也慢下来了,只是比吨位慢得晚一点。
天津港自己在陆向找的那部分量,数字摆着:8 月山西朔州无水港揭牌,内陆无水港累计 20 个,建成 8 个内陆箱管中心,铁水联运班列 48 条,1—9 月铁水联运量 +5.3%,中欧(亚)班列累计 579 列。天津集装箱中心站第二线束开通之后,铁路直通码头的能力到 80 万标箱。
海向这一侧是另一套:集装箱航线 152 条,其中外贸 91 条。航线数没减,箱量增速却掉了一档。问题不在船来不来,在货有没有。
3月这一个月的差,先别当成趋势
单月数据被船期错配、长假前后集中出货、天气窗口扰动,都是常态。9 月这一个月的 -5%,不能直接外推到四季度。至少再看一个月。
盯住 10 月单月:回到 220 万标箱以上,9 月就是一次时间上的错位;两个月在 210 万附近,才是真的走弱。
4接下来盯哪个数
第一个是 10 月单月箱量。天津港集团下一期累计口径出来,用同样的减法就能得到,不用等它单独发。
第二个是外贸航线条数。现在 152 条里 91 条外贸。四季度如果外贸航线加到 93 条以上而箱量没跟上,说明是航线加密抢不到货;航线数不动,说明船司也在等。
这两个数公开通报里就有,不用你去找门路。盯着它们,比盯运价指数对北方口岸的排舱更有用。
对港口与班列意味着什么
这次的影响落在三处。一是你的排舱节奏——前三季度 +3.6% 的累计增速,把 9 月单月转负这件事盖住了,四季度照惯性加舱,容易在堆存和拖车上多花一笔。二是你的议价位置:箱量掉头意味着码头资源变松,四季度谈进场窗口、堆存期、拖车计划,你的余地比三季度大。三是你的判断口径:别看 3.9 亿吨这个总数,天津港的增量一直在箱子里,不在吨位上。
往后看
两条线分开看。海向这条线,152 条航线、91 条外贸的盘子已经铺满,接下来的增量要看单船箱量和船司的挂靠密度,不靠加线。陆向这条线,20 个无水港、48 条铁水联运班列的架子搭好了,1—9 月铁水联运 +5.3%、中欧(亚)班列 579 列,增速都比海运那一侧高。四季度如果海运继续掉,这两个扇面的增速差还会拉大。
为什么值得转
问题不在船来不来,在货有没有。
内行才看得出的门道
#天津港# #港口实操# #货代# #国际物流#

jetway
请到「后台-用户-个人资料」中填写个人说明。