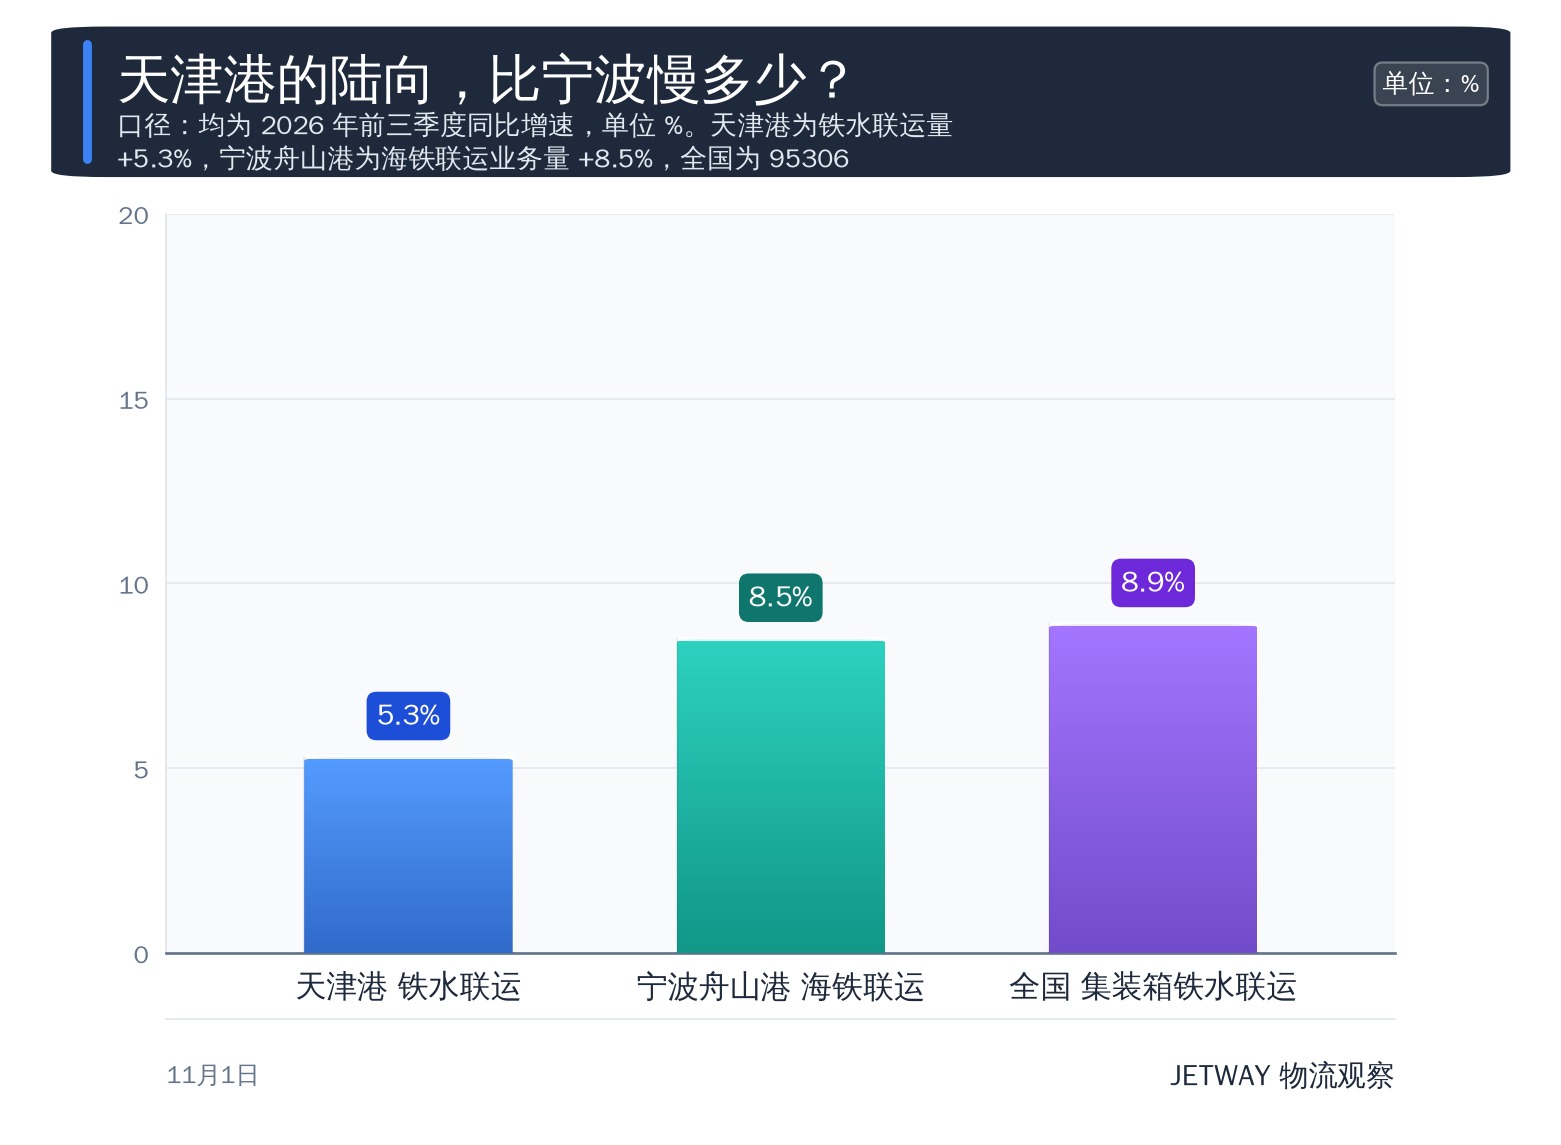
先看三个数。天津港集团前三季度铁水联运量 122.7 万标准箱,同比 +5.3%;同期宁波舟山港海铁联运业务量超过 160 万标准箱,同比 +8.5%;全国集装箱铁水联运量的同比是 +8.9%。两个港口的口径不完全一样,可比的是增速——天津港慢了全国 3.6 个点,也慢了宁波 3.2 个点。另一边,2026-10-20 一列载着纯碱的一单制班列从临河站始发,经铁路集港后在天津港装船发往广东清远港,同一天全国铁路铁水联运一单制年内累计运量突破 11 万标箱。你手上要是做北方内陆出口的,第四季度该盯的不是港口又开了几条航线,是这条铁路腿能不能提速。
⚓ 天津港情报 · 2026-11-01
天津港前三季度铁水联运 122.7 万标准箱,同比 +5.3%。同一段时间里,全国集装箱铁水联运量的同比是 +8.9%,宁波舟山港的海铁联运跑了 160 万标准箱、+8.5%。三个数摆在一起,天津港这条陆向的腿慢了全国 3.6 个点。同一周还有一条单证上的进展:全国铁路铁水联运一单制年内累计突破 11 万标箱,天津港是八个区域工作组里的一个。这一篇讲两件事——11 万标箱摊到天津港是什么量级,以及这个差距该怎么验。
核心指标
铁水联运5.3%铁水联运122.7万标准箱箱量580列港口箱量3.6个
1一单制 11 万箱:摊到天津港不到一成
先把这两个数摆清楚。全国铁路铁水联运一单制年内累计 11 万标箱,截至 2026-10-20;铁路 95306 平台累计在线签单发运 15.42 万标箱,截至 2026-10-21,是自 2025 年推广以来的累计数。两个数一减,2025 年那一段大约 4.4 万标箱——2026 年前十个月跑出了它的两倍半。
再摊到天津港。122.7 万标准箱是天津港前三季度的铁水联运量,一单制那 11 万标箱是全国口径、全年的数,摊进来不到 9%。单证改革跑在前面,量还没跟上。
关键在这 11 万标箱的价值不在省几道手续,在责任主体。一次委托、一单到底、一票结算,货在中途出了损,找的是一个责任人,不是铁路、港口、船公司三头。你要是替客户排过铁水联运的箱,就知道「三头」这两个字意味着什么——每一头都能把问题推给下一头。
麻烦就麻烦在量上不去的时候,这套单证优势只能落在少数票货上。11 万标箱听着不小,摊到全国铁水联运的大盘里还是个小数字。
2天津港的陆向家底:
按 2026-10-17 天津日报的口径:陆向这一侧,天津港有 20 个内陆无水港枢纽、8 个内陆箱管中心,铁水联运班列 48 条,一单制服务覆盖 8 个省市。前三季度铁水联运量 122.7 万标准箱、同比 +5.3%;中欧(亚)班列累计开行 580 列、运量 6.6 万标准箱,同比分别 +12% 和 +10.7%,跨境回程班列实现突破。
全国那一边也在扩容。内贸铁水联运主力通道从 6 条优化到 8 条,2026 年以来全国新增铁水联运项目 204 个,95306 平台新上线一单制项目 244 个。组织方式是「平台统筹 + 区域落地」:中铁集装箱牵头八大区域工作组——营口、天津、武汉、青岛、上海、厦门、广州、钦州——配合 18 家铁路局集团公司、29 家港航成员企业。
八个名额里天津占了一个,这没错。可通道是名额制,吃不吃得下增量看的不是名额,是内陆的箱源够不够。244 个上线项目对 8 条主力通道,增量明显走的是项目制,不是通道制。你在天津港排一票一单制的箱子,能用到的覆盖范围就是这 8 个省市,出了这个圈,单证还是老三段。
3宁波舟山港前三季度跑了
按宁波舟山港集团 2026-10-14 披露的数:前三季度全港海铁联运业务量超 160 万标准箱,同比 +8.5%;9 月单月超 20 万标准箱,创单月历史新高。铁路穿山港站扩能改造竣工后,9 月海铁联运作业量超 10 万标准箱,同比 +47.6%,同样是该站的单月新高。
同一个口径对一下:宁波 160 万箱,天津 122.7 万箱,中间差着 37 万箱。别看增速只差 3.2 个点,基数差了三成——这不是多开几条班列能追回来的量。
差的这 37 万箱在谁那儿,其实不难判:宁波背后是义乌和整个浙江的外贸箱源,天津背后是三北的大宗和集装箱。货源结构不同,联运量的体量也就不同。你手上的货要是走天津港出海,陆向这段的能力是够用的,问题在铁路段的班列排期能不能跟船期咬上。
4第四季度看两个数就能验
第一个数是天津港全年铁水联运量。前三季度 122.7 万标准箱、同比 +5.3%,按这个节奏推,全年落在 160 万箱上下。真跑出 170 万箱以上,说明四季度提速了;落在 155 万箱以下,说明陆向这条腿还在失速。
第二个数是一单制的口径会不会继续往上跳。95306 平台上线项目 244 个,主力通道 8 条,如果下一期披露的一单制年内累计量还停在 11 万标箱这个量级,说明增量走的是项目制而不是规模,单证跑通了、货没跟上来。
顺带说一句海向的账:天津港集装箱航线 152 条,其中外贸航线 91 条。陆向慢下来的那部分,得靠海向的外贸货源补,两条腿不是同一套账。你要是手上压着四季度从天津港走的联运箱,这两个数比任何表态都准。别赌它自己会提速。
量级和增速,是两笔账。
对港口与班列意味着什么
这次的影响落在三处。第一处是量级——一单制年内 11 万标箱,摊进天津港前三季度 122.7 万标准箱里不到 9%,单证这一层已经跑通,量还没跟上。第二处是增速——天津港铁水联运 +5.3%,全国 +8.9%、宁波舟山港 +8.5%,陆向这条腿慢了全国 3.6 个点,跟宁波的基数差在三成上下。第三处是国内侧口径——152 条集装箱航线里 91 条是外贸,海向的增量要补陆向的缺口,两条腿分别算账,别加在一起说。
往后看
能证伪的观察点有两个。一个是天津港全年铁水联运量:按前三季度 122.7 万标准箱、同比 +5.3% 推,全年落在 160 万箱上下,跑出 170 万箱以上说明四季度提速,落在 155 万箱以下说明陆向继续失速。另一个是一单制的口径:如果下一期披露的年内累计量还停在 11 万标箱这个量级,说明增量走的是项目制不是规模。两个数都能在年内看到,不用等谁表态。
为什么值得转
单证改革跑在前面,量还没跟上。
#天津港# #港口实操# #货代# #国际物流#

jetway
请到「后台-用户-个人资料」中填写个人说明。