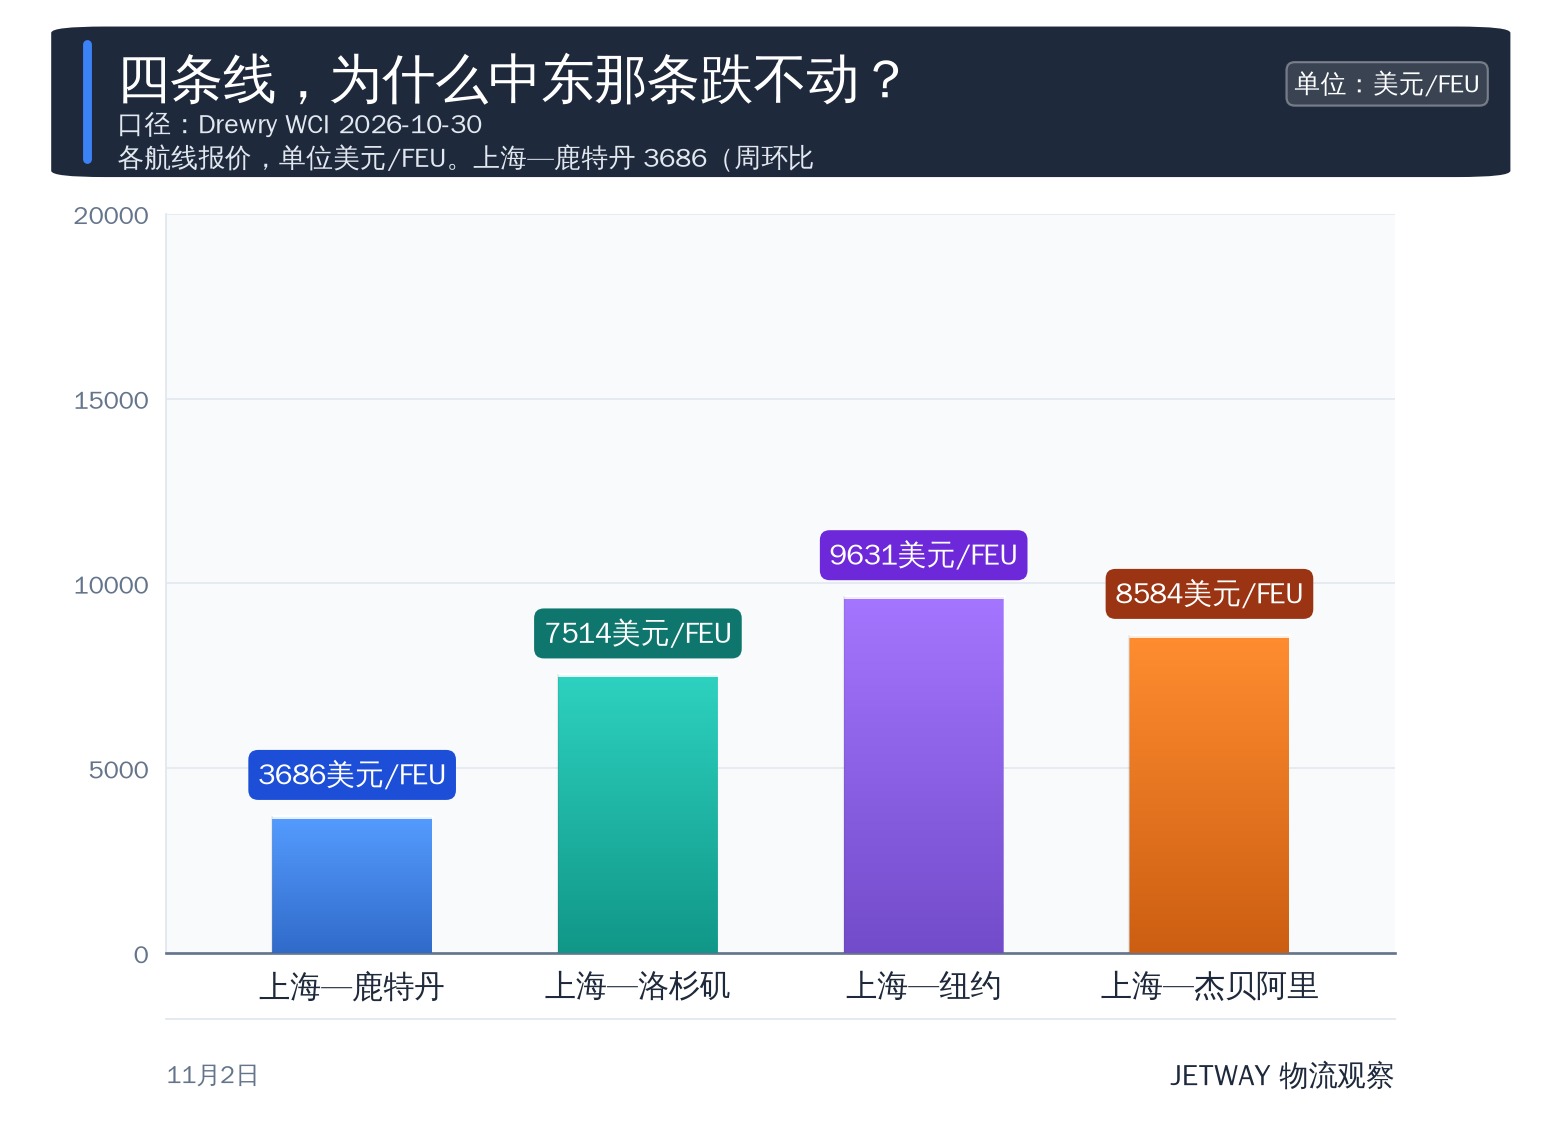
这一周的数摆出来是分叉的。德路里世界集装箱运价指数(WCI)2026-10-30 收在 4429 美元/FEU,周环比 -3%;拆到线上,上海—洛杉矶 -6% 到 7514 美元,上海—纽约 -5% 到 9631 美元,上海—鹿特丹反倒 +1% 到 3686 美元,上海—热那亚持平 4151 美元,上海—杰贝阿里也持平,8584 美元。你这一周要是只看综合指数那个 -3%,会漏掉一半——跌的全是有替代航路的线,没跌的那两条各有各的原因。其实这一周真正要记住的只有一句:压运价的是货量和运力,风险那部分还挂在原地,一根都没松。
关键数字
📊 运价周报 · 2026-11-02
一分钟速览
德路里世界集装箱运价指数 2026-10-30 收在 4429 美元/FEU,周环比 -3%。拆到线上是分叉的:上海—洛杉矶 -6% 到 7514 美元,上海—纽约 -5% 到 9631 美元,上海—鹿特丹反倒 +1% 到 3686 美元,上海—热那亚持平 4151 美元,上海—杰贝阿里也持平,8584 美元。跌的全是有替代航路的线。这一篇讲四件事:美线为什么抽舱还在跌、欧线这 +1% 走的是报价还是成交、亚洲区内为什么是去年同期两倍,以及国内港口这一周的箱量落在哪。
今天这 4 条
1.美线空班加到 6 班,价还是跌 6%
2.欧线这 +1%,是报价推的还是成交推的?
3.亚洲区内:1504 美元是去年同期两倍
4.国内这一侧:674.9 万标箱,环比 -3.03%
Ⅰ美线空班加到 6 班,价还是跌 6%
先看跌得最狠的那条。上海—洛杉矶这周 -6% 到 7514 美元,上海—纽约 -5% 到 9631 美元,美西美东一起往下走。同一周跨太平洋的空班不是减少是增加——本周 5 班,下周安排 6 班。
这两个数放一起看才有意思。船公司在抽舱,抽了还在跌。空班从 5 班加到 6 班,说明他们自己也没打算靠满舱,可价格照样掉 6%,那就不是舱位的问题,是货的问题。
需求那一侧也有数。美国全国零售联合会(NRF)预测 11 月美国海运进口环比降 11%。空班加一班、进口降一成,两个方向是一致的。你手上压着 11 月美线长约的,这两个数比报价函实在。
抽舱还在跌,那就不是舱位的问题,是货的问题。
对你意味着什么
这次的影响落在三处。第一处是价——WCI 综合 -3% 到 4429 美元,跌的集中在跨太平洋,上海—洛杉矶 -6%、上海—纽约 -5%,欧线 +1%、中东线持平,四条线走的不是同一条曲线。第二处是运力——亚欧空班从 8 班降到 4 班、苏伊士周通行 62 艘年内最高,两个动作都往市场上加运力,可欧线还涨了 1%,这说明涨的是报价那一层。第三处是国内口径——交通运输部周报的集装箱吞吐量 674.9 万标箱、环比 -3.03%,与运价的 -3% 方向一致但口径不同,四季度货量的底要按周报自己那个序列看。
Ⅱ欧线这 +1%,是报价推的还是成交推的?
欧线这边方向相反。上海—鹿特丹 +1% 到 3686 美元,上海—热那亚持平 4151 美元。运力那一侧其实在放:亚欧航线下周空班 4 班,本周是 8 班,等于多放出去 4 班船;苏伊士运河周通行 62 艘,是今年内的最高。两个动作都往市场上加运力。
加了运力价还往上走,那就得看成不成立。船公司 11 月的报价是喊上去了:MSC 已发 11 月 1 日至 14 日远东至北欧及地中海的 FAK 公告;达飞同期的亚洲出口报价是西地中海 4900 美元/40 英尺、东地中海及黑海 5200 美元、北非 7100 美元;马士基 2026-10-29 公告上调远东至北欧及地中海运价,2026-11-16 起生效。
可成交这一侧是另一回事。Linerlytica 的判断是部分市场的现货报价仍低于运价指数,欧洲货代反馈市场上还能拿到低于 FAK 的折扣价。麻烦就麻烦在报价和成交是两层——欧线这 +1% 走的是报价那一层,落没落到成交上,11 月中旬就能验。
判据放在这儿:如果 11 月中旬上海—鹿特丹的成交还压在 3686 美元这一档以下,说明 11 月这批 FAK 没落地,长约谈判的锚要往下调;站上 4000 美元,才是真落地。你要是按 3686 这一档去谈,锚就在那儿,别赌它自己会走上去。
Ⅲ亚洲区内:1504 美元是去年同期两倍
区内这条线得单独看。德路里亚洲区内集装箱指数(IACI)这周 +46 美元到 1504 美元/FEU,比去年同期高出约 200%。同一周上海—新加坡 -3% 到 1889 美元,上海—丹戎帕拉帕斯 -2% 到 2053 美元。
指数比去年翻倍,主干的区内价却在跌,差的这一块在小港。截至第 43 周的两周里,胡志明的平均等泊时间从 8 小时升到 22 小时;雅加达运力仍紧,雅加达—上海 +9% 到 81 美元/箱。
台风 Champi 2026-10-23 打在东亚,船期和舱位都受影响。你要是手上排着东南亚的船期,主干价看指数,实际交期看这几个小港的等泊小时数——这两层不是一个数。
Ⅳ国内这一侧:674.9 万标箱,环比 -3.03%
国内的数按交通运输部的周报口径。2026-10-26 发布的《10 月 19 日—10 月 25 日全国物流保通保畅运行情况》:监测港口完成货物吞吐量 24561.2 万吨、环比 -6.38%,集装箱吞吐量 674.9 万标箱、环比 -3.03%。
前一周是另一番样子:《10 月 12 日—10 月 18 日》周报里集装箱 696.0 万标箱、环比 +1.09%。两个周报一前一后,箱量从 696.0 万掉到 674.9 万,幅度 -3.03%。
这个 -3.03% 和 WCI 的 -3% 撞在同一个数量级上,看着像一件事,其实不是——一个是国内港口的周环比箱量,一个是全球运价的周环比指数,口径不同,不能互证。能说的是方向:10 月下旬国内的出货在收。
观察点也在这儿:下一期周报如果集装箱吞吐量回到 696 万标箱以上,说明这是国庆假期之后的节奏回摆;继续往下走,四季度货量这个底就得重估。你要是只盯运价周报,这个数看不到;别看它只有一期,周报是唯一一周一出的国内口径。
“
按做欧线长约的一般做法,船公司 11 月的 FAK 报价先看能不能落到成交价上——达飞西地中海报 4900 美元,欧洲货代反馈市场还能拿到更低的折扣价,这两个数之间的差,就是你这一轮谈价的余地。
往后看
能证伪的观察点有两个。一个是欧线的成交价:上海—鹿特丹现在 3686 美元,11 月中旬还压在这一档以下,说明 11 月这批 FAK 没落地,长约谈判的锚要往下调;站上 4000 美元才算真落地。另一个是国内箱量:交通运输部周报的 674.9 万标箱是国庆后第二周,下一期回到 696 万标箱以上说明是节奏回摆,继续往下说明四季度的底要重估。两个数都不用等谁表态。
为什么值得转
空班从 5 班加到 6 班,说明他们自己也没打算靠满舱,可价格照样掉 6%,那就不是舱位的问题,是货的问题。
#国际物流# #海运运价# #航运市场# #货代#
JETWAY
国际物流 · 天津港

jetway
请到「后台-用户-个人资料」中填写个人说明。