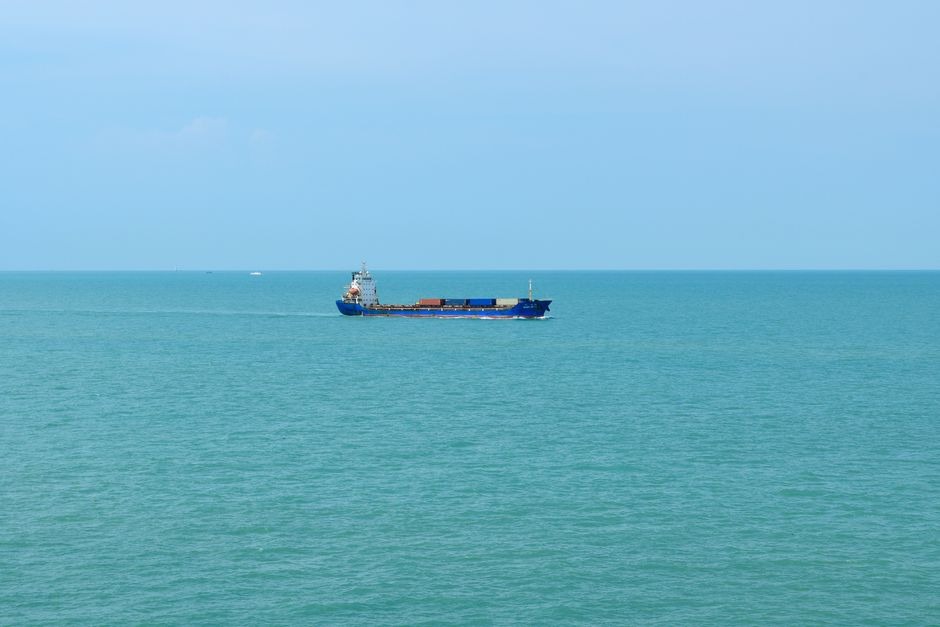
船上着火了,或者发动机坏了,船靠港抢修,货主收到货代通知:这票货属于共同海损,需要提供担保并参与分摊。很多外贸人第一次遇到时一头雾水——货在自己手里没坏,凭什么要出钱?共同海损是海商法里延续了几百年的制度,逻辑和普通货损完全不同,理解了它的规则,才知道自己该做什么、能主张什么。
共同海损是什么
共同海损指船舶和货物共同面临危险时,船方为了船、货的共同安全,有意且合理地采取特殊措施所造成的特殊牺牲和额外费用。典型的例子包括:船舶搁浅后雇拖轮脱险、为灭火向船舱灌水导致货物水损、避难港产生的额外港口费和引航费、货物被故意抛入海中减轻船重。它的核心特征是”有意为之”——不是意外事故本身,而是为了大家共同脱险而主动做出的牺牲。这些牺牲和费用,由船、货各方按获救财产的价值比例分摊,这就是为什么货没受损的货主也要出钱:你的货是获救财产之一,脱险的收益里有你一份,分摊义务自然也有你一份。
货主会经历什么流程
宣布共同海损后,船公司会委托专业的共同海损理算机构(如著名的 average adjuster)处理,货主会收到理算师的通知函,要求在指定期限内提供共同海损担保。担保形式通常是货方保险人出具的共同海损担保函,没有投保的货主则要交现金保证金,金额按预估的货值比例计算。担保交齐后货物才能放行提走,理算可能持续一到两年甚至更久,最终理算书出来后多退少补。这里有个容易忽略的点:收到通知后拖着不提供担保,货物可能被留置在目的港,滞港费、堆存费照算,最后还得自己兜着。正确的做法是第一时间通知自己的货运险保险人,由保险人出面出担保函,货主自己一般不用垫现金。
保险在这件事里的位置
买了货运一切险的货主,共同海损分摊部分通常由保险公司承担,这也是货运险最重要的功能之一——很多人以为保险只赔货损,其实在共同海损里,”你的货没坏但要分摊别人的损失”恰恰是保险出面的典型场景。没买保险的货主则要自掏腰包交保证金或担保,现金保证金会被占压到理算结束才结算,资金成本和汇率波动都是隐性损失。另一个方向是追偿:如果你货物的损失属于共同海损牺牲(比如为了灭火被海水泡了),这部分损失不用你承担,会作为共同海损牺牲在全部分摊方之间分摊,由理算统一算给你,而不是找船公司单独索赔。
实际操作建议
第一,收到共同海损通知不要慌,先确认真实性。要求对方提供船名、事故经过和理算机构信息,直接与理算机构核实,谨防冒充船方的诈骗邮件。
第二,第一时间通知货运险保险公司。有保险的让保险人出担保函,没保险的评估货值后再决定担保方式,不要拖到货物被留置。
第三,保存好全套货值凭证。发票、装箱单、报关单是理算时确定你货值和分摊比例的依据,货值凭证不齐,理算时可能按对你不利的口径估。
第四,理算周期长,要有人跟。把共同海损案件登记进台账,指定专人跟进理算进展,保证金多退少补的环节别因为人员变动而断档。共同海损不常遇到,遇到了就是真金白银的事,规则搞清楚,处置不被动。
—
本文内容仅供参考,不构成任何商业建议。

vivian
资讯主编,爱好和平